


El abandono condena a estas dos iglesias de la provincia de Segovia a entrar en la Lista Roja del Patrimonio
Pensiones en España: situación actual y previsión para los próximos años
Analizamos la situación de las pensiones en España, las próximas subidas, los retos hasta 2050 y las opciones para complementar la jubilación
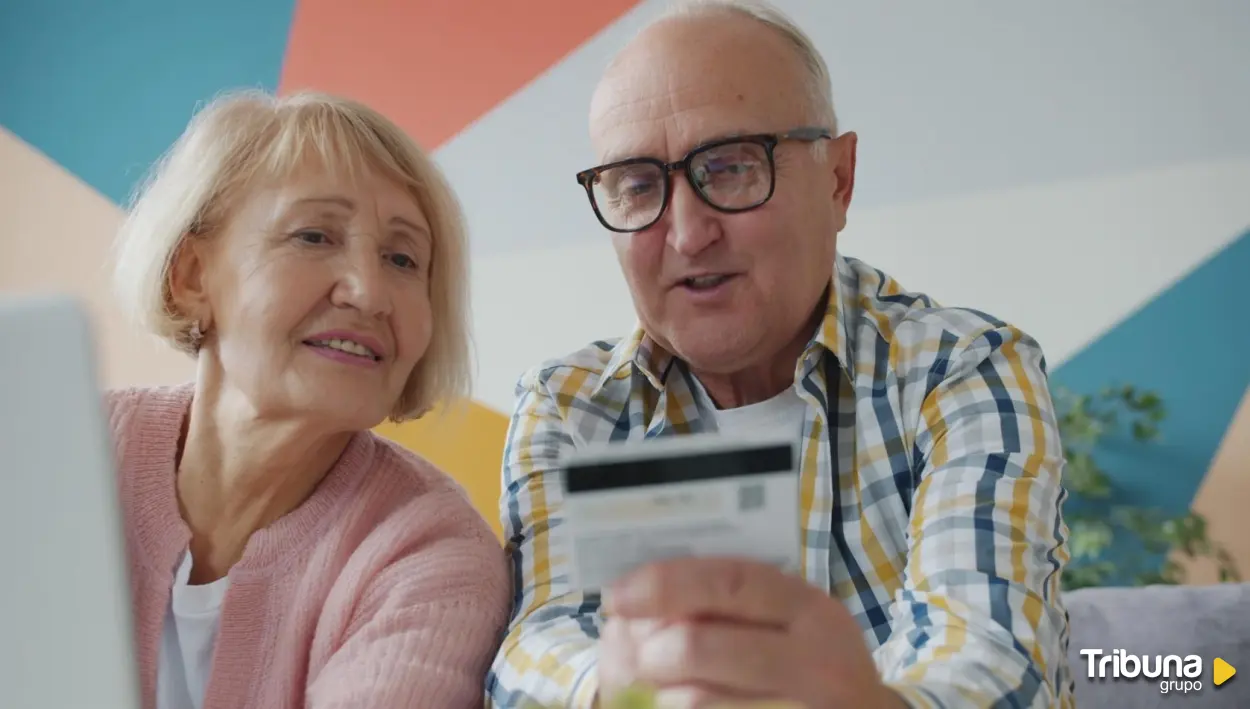
El sistema público de pensiones en España afronta importantes desafíos debido al envejecimiento de la población, el aumento del número de jubilados y la necesidad de garantizar su sostenibilidad a largo plazo. Esta situación genera incertidumbre en los jubilados y los trabajadores que se acercan a la edad de retiro. Aunque las pensiones se actualizan con el IPC, el aumento de la edad medio de la población generará más presión sobre el sistema en los próximos años.
En este contexto, los Planes de pensiones cobran importancia como una forma de complementar la jubilación con ahorros propios. Sin duda, contar con ingresos adicionales puede proporcionar mayor tranquilidad y estabilidad económica en esta nueva etapa. Veamos algunos aspectos clave de la situación actual y la previsión para los próximos años.
Situación actual de las pensiones: revalorización ligada al IPC
Los datos confirman la tendencia al alza tanto en el volumen de prestaciones como en el gasto que se destina a los pensionistas en España. De acuerdo con el último balance del Ministerio de Inclusión, Seguridad Social y Migraciones (octubre de 2026), la pensión media del sistema alcanza los 1.376,10 euros al mes, tras experimentar una subida interanual del 4,6 %.
Actualmente, la Seguridad Social abona más de 10,5 millones de pensiones a unos 9,6 millones de beneficiarios, situándose la prestación media de jubilación en los 1.577,60 euros mensuales. Estos indicadores reflejan los retos de un sistema marcado por el aumento de la esperanza de vida y el envejecimiento demográfico.
La evolución de las pensiones está estrechamente relacionada con el coste de la vida. Por dicha razón, desde la reforma de 2021, las prestaciones contributivas se actualizan cada año conforme a la inflación, con el objetivo de mantener el poder adquisitivo de los jubilados. Este mecanismo toma como referencia el IPC medio para determinar la revalorización anual de las pensiones.
Cómo se calcula la subida
La actualización de las cuantías se determina a partir del promedio del IPC comprendido entre diciembre del ejercicio anterior y noviembre del presente. En cumplimiento de la normativa vigente, el aumento se hace efectivo el 1 de enero.
Qué ha pasado con el poder adquisitivo
Para entender esta evolución, basta con observar un caso concreto: una persona que cobraba 1.090 euros al mes en 2018 recibe ahora 1.396,78 euros, lo que supone un aumento del 28,1 % tras las subidas aplicadas según el IPC. Sin embargo, el encarecimiento de los productos y servicios también ha reducido la capacidad de compra de muchos hogares.
Qué ocurrirá con las pensiones en 2027: próximas subidas y cambios
El próximo año traerá nuevos cambios para los pensionistas, no solo en lo que se refiere a la actualización de las prestaciones, sino también a la edad de jubilación. La subida de las pensiones contributivas volverá a calcularse según el IPC medio entre diciembre de 2025 y noviembre de 2026. El porcentaje definitivo se conocerá una vez publicado el último dato de inflación.
Cómo será la subida de las pensiones en 2027
Estas son algunas de las fechas y previsiones que marcarán la próxima actualización:
- 27 de noviembre. Se publicará el dato adelantado del IPC de noviembre.
- 15 de diciembre. Se dará a conocer el dato definitivo y la confirmación de la subida.
- Previsión inicial. El incremento podría situarse alrededor del 3,5 %, aunque dependerá de la inflación.
- Enero de 2027. Los pensionistas recibirán la primera paga con la subida aplicada.
Por ejemplo, una pensión de 1.000 euros podría aumentar unos 35 euros mensuales si finalmente se confirma esa subida.
Cambios en la edad de jubilación
Además, en 2027 también se retrasará la edad legal para jubilarse.
- 65 años para quienes hayan cotizado al menos 38 años y 6 meses.
- 67 años para quienes no alcancen ese periodo de cotización.
No obstante, los trabajadores podrán seguir eligiendo cuándo jubilarse según sus circunstancias. Quienes opten por la jubilación anticipada tendrán una reducción en su prestación, mientras que quienes retrasen su retiro mediante la jubilación demorada podrán beneficiarse de un incentivo económico.
El reto del baby boom hasta el 2050
Las previsiones coinciden en que la jubilación de los baby boomers disparará el gasto de las pensiones en las próximas décadas: del 13 % del PIB en 2025 hasta el 16,4 % en 2050 según la AIReF, o el 15,3 % según el Gobierno. Pese al baile de cifras, ambos cálculos reflejan la fuerte presión que ejercerá el envejecimiento sobre las cuentas públicas. La Autoridad Independiente de Responsabilidad Fiscal lanza un aviso claro: cumplir con los compromisos de gasto frente a Bruselas no será suficiente para garantizar el futuro de las pensiones.
Planes de pensiones y ahorro complementario: cómo prepararse
Ante esta realidad, contar con un complemento económico durante la jubilación puede ser una buena forma de ganar tranquilidad. Los planes de pensiones son una opción, pero antes de contratar uno, conviene tener en cuenta varios aspectos:
- Empezar cuanto antes. Empezar a aportar pequeñas cantidades desde joven permite tener un colchón al jubilarse.
- Consultar los planes de empleo de tu empresa. Algunas compañías también aportan dinero al plan de pensiones de sus empleados.
- Comparar la rentabilidad y las comisiones. Es importante comparar las comisiones y la rentabilidad para elegir el plan que mejor se adapte a cada persona.
- Diversificar el ahorro. Repartir el dinero entre los planes de pensiones y fondos de inversión ofrece más alternativas.
- Conocer las ventajas fiscales. Lo que aportas te permite pagar menos en la declaración de la renta (dentro de los límites legales), pero ten en cuenta que tocará tributar cuando recuperes ese dinero.
En conclusión, las pensiones en España afrontan importantes retos debido al envejecimiento de la población, el aumento de la esperanza de vida y la jubilación de las generaciones del baby boom. Ante este escenario, los planes de pensiones y los fondos de inversión pueden ayudar a complementar la jubilación.
Últimas noticias de esta sección
Lo más visto
Ayuso defiende en Segovia que las subvenciones sean 'para el que no puede, no para el que no quiere'
Paros en los autobuses urbanos de Segovia este martes y jueves: horarios y servicios mínimos
La segoviana Paula Escorial, elegida secretaria de la Asociación Española de Turismo Rural
Extraviado un talonario de la Lotería de Navidad: la Asociación Parkinson Segovia pide colaboración ciudadana
Últimas noticias
Pensiones en España: situación actual y previsión para los próximos años
VOX defiende que las ayudas al cine no favorezcan "proyectos que interesan solamente a unos pocos"
El botín del robo de un restaurante del que se llevaron dos cajas fuertes en carretilla: dinero y 35 onzas de oro
Martínez acusa a Feijóo de utilizar a las víctimas de Urda
Detenido en Burgos por tratar de implantar en España el grupo ciberterrorista prorruso NoName057
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.